
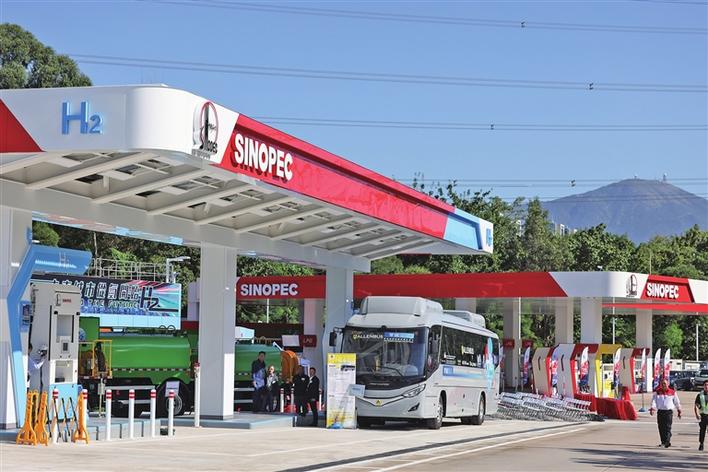
五大城市群呈现“2+3”发展格局:即京津冀与大湾区以氢能交通应用示范为核心,重点聚焦燃料电池汽车推广及氢能高速、氢走廊规划建设;东北—长三角、新疆—成渝、黄河几字弯—中原三大城市群则侧重工业应用示范推广,重点推动绿色氢氨醇、氢基化工原料替代、氢冶金、掺氢燃烧等工业应用。
□ 郭 兴 陈学谦 张小宝
工信部、财政部、国家发展改革委三部门近日联合印发《关于同意京津冀等5个城市群开展氢能综合应用试点工作的通知》(以下简称《通知》),原则同意京津冀、大湾区、东北(含蒙东)—长三角、新疆—成渝地区双城经济圈、黄河几字弯—中原等5个城市群开展为期4年的氢能综合应用试点。
《通知》的印发,标志着中国氢能产业正式从“交通单点突破”迈入“交通与工业双线并进”的新阶段。五大城市群呈现“2+3”发展格局:即京津冀与大湾区以氢能交通应用示范为核心,重点聚焦燃料电池汽车推广及氢能高速、氢走廊规划建设;东北—长三角、新疆—成渝、黄河几字弯—中原三大城市群则侧重工业应用示范推广,重点推动绿色氢氨醇、氢基化工原料替代、氢冶金、掺氢燃烧等工业应用。
为什么是“2+3”?中国产业发展促进会副会长兼氢能产业分会主任委员魏锁认为,这一格局的形成,是国家对氢能的战略定位随产业实践深化而不断具体化的结果。迈入“十五五”,碳达峰进入冲刺期,工业深度脱碳成为刚性要求,氢能应用场景从交通向工业等多元领域拓展,正是对“用能终端实现绿色低碳转型的重要载体”这一定位的具体落实。
交通先行,两大城市群率先起跑
一看京津冀。万辆目标落地,绿氢进京与管道建设双轮驱动。
京津冀城市群由北京市大兴区牵头,成员包括北京市房山区、昌平区,天津滨海新区,河北省唐山市、张家口市、沧州市、保定市,内蒙古自治区乌兰察布市及山西省吕梁市等地,承接了“十四五”京津冀、河北两大燃料电池汽车示范城市群的既有交通网络和加氢站设施。“十五五”期间,京津冀城市群将打造以北京为核心、辐射周边区域的“6主廊+11支线”氢能高速网络。
氢源供给方面。中国产业发展促进会氢能产业分会(简称“氢能产业分会”)常务理事单位中国石油化工集团有限公司投建的内蒙古乌兰察布—京津冀输氢管道将在“十五五”落地。该项目全长约1200公里,设计输氢能力50万吨/年,建成后将向雄安新区、燕山石化、石家庄炼化、天津石化等重点区域供应绿氢。同时,已列入“十四五”能源规划重点项目的河北康保—曹妃甸氢气长输管道也在建设当中,全长约1037公里,设计年输氢能力超150万吨。两大项目建成后将有效摊薄京津冀终端的氢气成本。
基础设施建设方面。北京市发展改革委印发的《市政府固定资产投资支持氢能基础设施建设有关政策措施(征求意见稿)》明确,对制氢设施、输氢管道、加氢站等项目,按照项目工程投资(不包括征地拆迁费用)的30%予以补助支持。
车辆推广方面。未来四年,京津冀城市群计划推广燃料电池汽车1.2万辆。随着推广规模的扩大,燃料电池关键零部件的效率、成本、寿命等技术瓶颈也有望在规模化应用中加速突破。
二看大湾区。广州领跑全国,跨区联动拓展应用版图。
大湾区城市群由广东省广州市牵头,成员包括广东省湛江、阳江等市,湖北省武汉市、湖南省长沙市,海南省儋州市,福建省漳州市、厦门市等地。从地域范围看,大湾区城市群在上一轮城市群基础上,打通了华南与华中两大区域。“十五五”期间,大湾区城市群将通过多省份跨区域协同,重点打通京港澳、广州—湛江、武汉—十堰、广州—厦门等氢能走廊,推动重载物流、冷链运输、城市公交等场景规模化应用,带动技术装备迭代升级。据估计,大湾区城市群未来4年计划新增推广3万辆燃料电池汽车。
对广州市而言,大湾区城市群发展也是其氢能产业发展的重要契机。《广州市能源发展“十五五”规划(2026-2030年)征求意见稿》明确,“十五五”广州市将打造氢能产业生态高地,也明确了广州市氢源供给、基础设施建设以及氢能创新应用等工作重点。
氢源供给方面。广州市将按“内外互济、区域联动”的路径,打造“工业副产氢+清洁低碳氢”双轮驱动的供给格局。一方面,广州市将加强与韶关钢铁、湛江钢铁、惠州石化等企业合作,以“安全稳定、经济高效”为原则,联合构建省内氢源供给体系;另一方面,广州市将与海南、广西、云南等地探索建立跨区域氢能供应链。
基础设施建设方面。广州市提出科学规划布局绿色氢氨醇输运管道,统筹加氢站规划布局,鼓励油气加氢一体化建设,谋划绿色燃料加注基础设施布局,到2030年力争建成100座加氢站。
氢能创新应用场景方面。广州市“十五五”将按“交通—工业—能源”三大领域分类推进。交通领域,广州市将形成氢能高速走廊、绿色航运走廊、长续航氢动力无人机三位一体的“海陆空”创新应用体系;工业领域,广州市将引导央国企开放应用场景,吸引民企协同参与,拓展工业等多元应用场景,重点推进炉窑掺氢、海上平台制氢供能一体化平台,推广氢能机器人应用;能源领域,广州市将探索天然气掺氢示范,绿氨掺烧,掺氢发电、氢储能及用户侧燃料电池微网,支撑“电—氢”互动新型电力系统建设。
工业示范,三大城市群的脱碳试验
如果说交通示范是氢能应用的“先手棋”,那么工业化应用就是“十五五”期间必须攻克的“胜负手”。魏锁表示,氢能兼具能源与原料双重属性,是连接可再生能源与终端减排领域的关键纽带,在非电利用政策支持下,有望在工业脱碳中发挥不可替代的战略作用。本次遴选出的东北(含蒙东)—长三角、新疆—成渝地区双城经济圈、黄河几字弯—中原三大城市群,正是我国探索氢能工业化应用路径的试验田。
我国绿氢产能分布与需求呈逆向分布——“三北”地区风光资源富集,也是绿氢核心产能承载区域,而炼化、钢铁等需求企业多分布在东部沿海。《关于开展氢能综合应用试点工作的通知》明确,以工业领域应用为主要场景的城市群,工业应用场景占比原则上不低于75%(该比例为申报承诺指标,试点期内年度考核与终期验收均以此为依据),积分补贴直接与可再生能源制氢应用规模挂钩。这要求三大工业示范城市群既要关注场景应用,也要保障绿色氢氨醇的供应。
一看东北——长三角。绿氢南运,港口加注,南北互补双轮驱动。
东北(含蒙东)—长三角城市群由上海市牵头。其中,包括吉林省四平市、松原市、白城市、长春市,内蒙古自治区赤峰市在内的东北(含蒙东)区域,是我国重要的绿色氢氨醇生产基地,氢能产业分会常务理事单位国电投绿色能源股份有限公司、中能建氢能源有限公司已先后分别在吉林省建成国家电投大安风光制绿氢合成氨一体化示范项目、中能建松原氢能产业园(绿色氢氨醇一体化)项目。东北(含蒙东)区域绿色氢氨醇产能规模居全国前列,将为所在应用示范城市群提供工业应用所需的绿色氢氨醇。
应用场景方面,包括上海市、浙江省嘉兴市、江苏省苏州市等在内的长三角地区,是我国工业发展核心区域、燃料电池汽车应用推广的重点区域,以及绿色燃料加注的先行区域。面对国内“碳双控”考核、国外“碳关税”贸易壁垒,绿氢将为区域内的钢铁、化工企业脱碳提供绿色原料,为区域内的燃料电池汽车规模推广提供绿色能源,为上海市打造国际航运绿色燃料加注中心提供绿色燃料。
此外,长三角地区已形成国内最完整的氢能产业集群,吸引了一大批具备技术优势的创新企业集聚。东北(含蒙东)区域可再生能源丰富,绿氢成本低,转型动能足。前者的产业技术优势与后者的资源政策优势形成互补。随着绿色转型提速,城市群成员依托“东北生产—环渤海转运—东部加注”绿色氨醇陆海联运通道,合作领域有望更加多元。该城市群的工业逻辑在于:资源端规模化制取绿色燃料,消费端以工业与航运脱碳需求拉动,形成“生产—运输—消纳”的跨区域闭环。
二看新疆、成渝。管道掺氢破局长距离输送,绿氢基地直供装备制造。
新疆—成渝地区双城经济圈城市群的牵头城市为重庆市,成员包括四川省成都市、攀枝花市、德阳市,新疆维吾尔自治区的哈密市,甘肃省酒泉市等西部地市。其中,以哈密市、酒泉市为代表的西北地市,可再生能源丰富,可落地绿色氢氨醇项目。新疆维吾尔自治区政府部门近日印发的《关于推动新疆新能源有效投资和提升新能源利用率的若干措施》,强调要拓展绿色氢氨醇产业发展路径,推动天山北麓绿色氢氨醇生产基地建设,这为哈密市及新疆维吾尔自治区的绿色氢氨醇项目发展提供了政策支持。
以重庆市、成都市为双核的川渝双城经济圈则为绿氢应用提供了广阔场景。川渝双城经济圈内工业发达,面对“碳达峰”的刚性约束,脱碳需求迫切。与此同时,西部陆海新通道“氢走廊”的建成与常态化运营,也为燃料电池汽车提供了重载物流、跨境运输等场景。“十五五”期间,川渝双城将推动氢从交通领域向工业、能源、建筑等多元场景全面渗透,加速构建“氢能装备制造—绿氢生产—多场景应用—跨区域协同”的完整产业生态,这有望进一步拓宽绿色氢氨醇的应用空间。该城市群的工业逻辑是:将西北地区的氢气直接输送至川渝炼化、化工等工业装置,替代化石能源制氢。
三看黄河几字弯—中原。就地转型,跨区管网,煤化工主战场绿氢破局。
黄河几字弯—中原城市群覆盖了我国的煤炭主产区、核心煤化工基地以及多个重工业城市。基于此,该城市群的主线任务也确定为赋能煤炭转型,推动工业城市转型。总体而言,黄河几字弯—中原城市群由内蒙古自治区的鄂尔多斯市与河南省郑州市双核引领,成员还包括内蒙古自治区包头市、乌海市、锡林郭勒盟,陕西省榆林市,宁夏回族自治区宁东能源化工基地,山西省太原市、朔州市等地。
在赋能煤化工转型方面,《可再生能源发展“十五五”规划》已明确打造黄河几字弯绿色氢氨醇基地,建设鄂尔多斯—榆林、巴彦淖尔—宁东跨省区输氢管网工程。随着绿色氢氨醇基地以及跨省输氢管网工程的落地,榆林、宁东两大国家级煤化工基地的绿色转型难题也有望破解。
在推动工业城市转型方面,郑州市在“十五五”规划中明确,将推进国家燃料电池汽车示范应用城市群和“郑汴洛濮”氢走廊建设,构建氢能全产业链,探索“风光氢氨醇”一体化发展,推动氢能“制运储加用”全链条布局。太原市也在“十五五”规划中明确,将推动钢铁生产由碳冶金向氢冶金转型,围绕“制储运加用”全环节布局,推进氢在工业、交通、能源等领域多场景应用,擦亮“氢都”品牌。
另外,黄河几字弯—中原城市群还有望发挥各自优势,联手打通“北煤南运”氢走廊,为大宗煤炭运输脱碳提供可复制路径。该城市群与另两个工业群的最大差异在于——可“就地制氢,就地消纳”,绿氢直接在煤化工装置内替代灰氢,从源头削减碳排放。这条路径的规模化条件已基本成熟,具备率先形成商业化闭环的潜力。
现实挑战与破局之道
从组队结果来看,五大城市群充分体现了“资源地、装备制造地与终端消费地跨区域协同”的战略意图。但要想如期实现目标,仍需在制氢降本、氢氨醇运输、基础设施和装备创新上下功夫。
工信部明确要求,到2030年,城市群氢能在多元领域实现规模化应用,终端用氢平均价格降至25元/千克以下,力争在部分优势地区降至15元/千克左右。但以京津冀城市群为例,当前终端氢价仍维持在25~35元/千克,离目标成本仍有一定差距。那么,该如何实现“十五五”刚性目标?
在制氢端,电价下降是关键。各地当前虽已相继出台绿电直连政策,但绿色氢氨醇项目在实际操作中仍面临多重成本压力。其中,并网型项目接入公共电网,需缴纳容需量电费、系统运行费、政府性基金及附加等费用;离网型项目无需缴纳容量电费、系统运行费,但需缴纳政府性基金及附加与专线运维费用。总体而言,绿电直连政策为制氢端降本打开了想象空间,但实际降本效果还需关注项目模式(并网/离网)、储能配置、自平衡能力等因素。在此背景下,部分区域正鼓励企业在风光大发阶段或电价低谷阶段,探索网电/谷电制氢。
在储运端,相关环节占终端用氢总成本的30%~40%,且不同运输方式各有经济距离限制,五大城市群实现联动必须解决长距离规模化运输问题。可再生能源富集区域绿氢制取成本优势明显,但供给地与消纳地相隔上千公里,若无法打通长距离、规模化输送堵点,东部地区的终端用氢成本仍将处于高位。好消息是,《石油天然气发展“十五五”规划》明确将油气与氢氨醇储运体系相融合,构建“全国一张网”;探索利用抚锦、锦郑、兰郑长、乌兰线等负荷率低的成品油管道输送甲醇,同时支持管输企业在确保安全前提下,进行天然气掺氢输送和燃烧利用先行先试,为“西氢东输”提供了政策支撑。
在装备端,低电耗电解槽与低氢耗燃料电池汽车的规模化应用,是降低全链条用氢成本的两大抓手。制氢装备端,工信部等四部门已明确提出,到2028年,实现量产水电解制氢装备额定工况下直流电耗低于4.2kWh/Nm3,这一目标将倒逼企业在材料、结构、系统集成等环节持续降耗。用氢终端,《关于开展氢能综合应用试点工作的通知》已对燃料电池商用车设定明确氢耗门槛,只有氢耗足够低的车辆才能获得积分奖励。系统来看,制氢端的电解槽低电耗从源头压降绿氢出厂价格,用氢端的燃料电池汽车氢耗降低则会直接节约终端用户的燃料成本,两端同步突进、突破才有望共同推动终端用氢成本下降。
展望“十五五”,在中央与地方合力推动、产业链上下游企业共同攻坚下,氢能平价时代正加速到来。