来源:内蒙古自治区发展和改革委员会作者:时间:2026-10-21
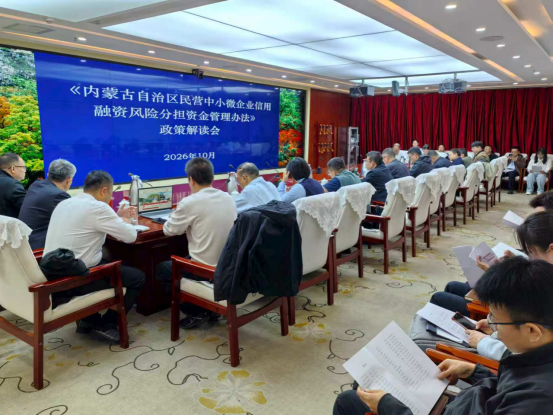
近日,自治区发展改革委、财政厅、国家金融监督管理总局内蒙古监管局联合印发新版《内蒙古自治区民营中小微企业信用融资风险分担资金管理办法》(内发改财金字〔2026〕953号),将政府风险分担资金对合作银行信用贷款本金损失的补偿比例由10%提高至20%。政府分担风险的力度翻了一番,银行投放信用贷款的底气更足,守信经营的民营中小微企业融资的便利度和可得性也将随之进一步提升。
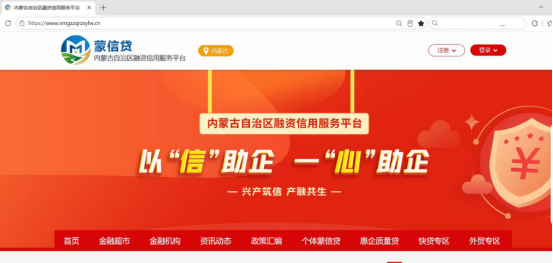
这项政策背后,是由自治区发展改革委牵头搭建的内蒙古自治区融资信用服务平台——“蒙信贷”。作为政府主导的政银企对接桥梁,该平台正把公共信用信息转化为企业的融资能力。
政府搭台:为银企之间架起一座“信用之桥”
中小微企业融资难,难在信息不对称。企业有订单、有流水、纳税记录良好,但银行难以全面掌握信息,往往要求提供抵押物;企业明明经营正常,却因“缺抵押”被挡在信贷大门之外。
为破解这一难题,自治区发展改革委牵头,将“信易贷”“个体蒙信贷”“蒙享+”及内蒙古金融综合服务平台一体化整合,于2024年12月18日上线试运行内蒙古自治区融资信用服务平台,成为全区唯一的省级信用融资服务平台。
平台把分散在税务、市场监管、社保、电力、水务等部门的涉企信用信息归集起来,经企业授权后依法提供给银行。目前,平台已归集23类54项涉企信息。企业无须抵押物、仅凭信用记录即可申请纯信用贷款,银行的授信依据也更加充分。
截至2026年10月,平台累计发放信用贷款1263.29亿元,注册企业超过56万家。部分入驻银行已与平台开展信用信息联合建模,并依托平台搭建贷款服务专线,贷款办理效率明显提升。
风险共担:政府拿出真金白银为信用“托底”
数据归集打通了信息壁垒,但贷款一旦形成不良,损失几乎全部由银行自担,银行开展纯信用贷款业务仍有后顾之忧。2025年3月,自治区设立1亿元民营中小微企业信用融资风险分担资金,对符合条件的信用贷款本金损失给予10%的补偿。此次新办法将补偿比例提高至20%,力度再加码。
按照新办法,风险分担资金实行专户管理、封闭运行,贷款形成本金损失后按20%予以补偿,其余损失由银行承担——政府分担风险,但不是“兜底”,银行依然承担约80%的风险责任。这一机制以财政资金撬动银行“不敢做”的风险敞口,推动金融机构“敢贷、愿贷、快贷”。
符合条件的信用贷款无需抵质押品和第三方担保,单户单银行额度最高1000万元。企业注册平台、发布融资需求,银行受理放款后,该笔贷款即自动纳入风险分担范围。分担资金按补偿申请提交时间先后依次补偿,“先到先得”,有融资需求的企业宜尽早注册。
企业故事:凭信用,贷款不再等“抵押”
内蒙古海晟德科贸有限责任公司负责人告诉记者,企业主要从事(主营业务),此前每到备货旺季,资金压力就随之而来。“订单是稳定的,纳税也没有问题,但就是没有房产、土地可以做抵押,跑了几家银行,都卡在抵押物这一关。”
抱着试一试的想法,该企业在“蒙信贷”平台注册并发布了融资需求,没过几天,就有银行主动上门对接。“授权银行查询纳税和流水信息后,不到两周,85万元信用贷款就到了账上,没有抵押、没有担保。过去总觉得‘信用’看不见摸不着,现在实实在在变成了企业发展的资金。”
银行声音:新政让我们“更敢贷、更有底气”
“对银行来说,中小微企业信贷最大的成本在尽职调查,最大的风险在信息不全。”中国银行内蒙古自治区分行普惠金融部业务主管陈晋扬坦言。入驻“蒙信贷”平台后,经过企业授权,银行可在平台查询税务、社保、水电气费缴纳等经政府部门核验的信用数据,“等于政府替我们把了第一道关,尽调成本降下来了,审批效率也提上去了。”
谈及风险分担比例由10%提高至20%,该业务主管认为这是给银行吃的又一颗“定心丸”。“信用贷款一旦出现风险,损失基本由银行自担,这是我们最大的顾虑。现在政府分担比例提高到20%,我们放贷的底气更足了。”他表示,该行正研究加大信用贷款投放力度,把更多信贷资源投向守信经营的民营中小微企业。
让守信企业在融资路上“轻装前行”
从归集23类54项信用信息,到设立1亿元风险分担资金、将补偿比例提高至20%,这一系列安排勾勒出一条清晰的纾困路径:政府搭平台、数据作支撑、财政分风险、银行敢放贷。
下一步,自治区发展改革委将会同有关部门持续完善“蒙信贷”平台功能,推动更多银行入驻、更多产品上线,让政策红利更快惠及全区民营中小微企业,为实体经济高质量发展注入金融活水。