
民企一直都是国内新能源领域的重要投资者。据相关数据,我国绝大多数光伏设备制造企业和60%以上的风电整机制造企业都是民营企业。2026年前两个月,能源领域民企完成投资额同比增长超10%,在陆上风电、分布式光伏等领域投资保持两位数增长。
□ 郭 兴
国家能源局近日召开全国可再生能源电力开发建设月度(9月)调度视频会。会议强调要“健全完善新能源可持续发展价格结算机制”“高度重视可再生能源电力消纳问题”“充分发挥可再生能源领域在稳投资、促增长中的重要作用”。这些部署与当前民营企业在能源投资中面临的收益保障、绿电消纳、投资预期、成本控制等核心关切密切相关。
与此同时,具体项目的推介也在同步推进。2026年9月,国家发展改革委面向民企推出两批优质投资项目。其中,首批基础设施领域推介项目共计36个,预计总投资614亿元,拟引入民间资本156亿元。据国家发展改革委新闻发言人李超介绍,项目公开推介后,各方反应积极,不少项目已收到民企的投资意向,正在有序推进。展望“十五五”,国家能源局预计能源重点项目和新业态投资总规模超过20万亿元,涵盖风电光伏、核电水电以及新型储能、虚拟电厂等多个领域。
看现状:民企已经投了什么
民企一直都是国内新能源领域的重要投资者。据相关数据显示,我国绝大多数光伏设备制造企业和60%以上的风电整机制造企业都是民营企业。2026年前两个月,能源领域民企完成投资额同比增长超10%,在陆上风电、分布式光伏等领域投资保持两位数增长。
从设备制造到电站持有,民企在能源资产端的布局也在持续拓展。浙江正泰电器股份有限公司以28.95吉瓦自持光伏电站为基石,构建起多元投资版图。在充电桩、虚拟电厂等新业态领域,民企同样占据主导地位。相关数据显示,全国充电运营企业前10名中民营企业为9家,三家头部民营企业市场份额达47.9%,特来电新能源股份有限公司成为国内首家迈过百万元门槛的充电运营商。
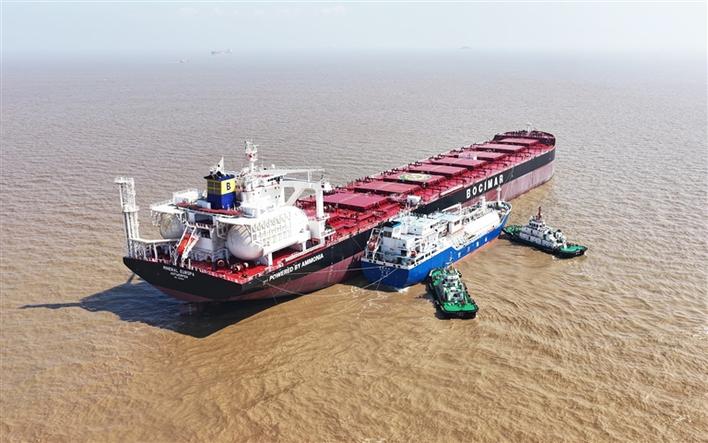
在绿色氢氨醇这一新兴领域,以远景能源有限公司打造的远景零碳氢氨项目为例,该项目首期年产32万吨产能,早在2025年7月便投产成功。2026年2月,该项目制备的绿氨成功发往韩国,实现了全球第一船商业运营级绿氨出口,打通了绿氨生产到应用的完整价值链。从光伏、风电到绿色氢氨醇,再到充电桩、新型储能等新业态,民企的投资方向正从单一发电环节向多元化能源利用延伸。
在核电、水电等传统能源领域,民企参股也在稳步推进。核电方面,吉利科技集团率先参股三澳核电一期,万向集团入股金七门核电一期。水电方面,国电电力公告显示,宁德时代按照10%的股比参与设立国能大渡河(丹巴)水电开发有限公司,投资建设及运营丹巴水电站项目。不过,伴随着电力市场化改革进入深水区,投资预期是否稳定已成为决定民企“敢不敢继续投”的关键。
析症结:民企投资堵点在哪
当前,我国正处于电力市场化改革的过渡期,市场化改革的阵痛成为影响民企预期的重要因素。具体体现在以下四方面。
一是电价机制重塑引发收益模型调整。《关于深化新能源上网电价市场化改革促进新能源高质量发展的通知》施行一年多来,国内机制电价呈现出结构性分化。《中国电力技术经济发展研究报告2026》显示,2025年风电机制电价优于光伏,华东、南方地区高于西北、东北地区。更值得注意的是,山东、河南、广西、江西、安徽五省份今年已先后落地政策,将新建工商业分布式光伏剔除出机制电价覆盖范围。
二是输配电价调整增加氢氨醇项目成本。《关于完善价格机制促进新能源发电就近消纳的通知》明确就近消纳项目的输配电价改为主要按接网容量缴费。随后,《国家发展改革委关于第四监管周期省级电网输配电价、区域电网输电价格及有关事项的通知》直接上调多数省份容量电价,增加了并网型绿色氢氨醇项目的运营成本。并网型绿色氢氨醇项目需要重新测算输配电费成本,合理申报接网容量,以降低容量电费。
三是绿电消纳难题再度暴露。2026年上半年,全国风电、光伏平均利用率已从2023年全年的97.3%、98%下降至90.9%、91.4%,部分省份新能源利用率已经低于85%。山东、浙江以及蒙西等地“负电价”常态化,既反映出当地绿电消纳面临约束,也拉低了发电项目的收入。
四是绿色氢氨醇非电利用面临商业转化堵点。如果说绿电消纳难题影响的是发电侧的收入预期,那么非电利用方面的堵点则制约了民企向产业链下游延伸的空间。内蒙古、新疆、甘肃等地部分风光制氢、绿氨和绿色甲醇项目因经济性不足、缺少承购协议或未按期开工而延期、调整规模甚至撤销。
谋保障:如何让民企敢投
面对上述堵点,稳定民企投资预期需要制度层面的系统性回应。目前,我国已从法律、政策、机制三大层面为民企能源投资注入多重保障。
在法律层面,《中华人民共和国民营经济促进法》第十六条明确,支持民营经济组织参与国家重大战略和重大工程,参与现代化基础设施投资建设。这为民企参与能源重大项目提供了法律层面的准入保障。
在政策层面,国家能源局印发的《关于促进能源领域民营经济发展若干举措的通知》明确,支持参股核电、投资水电和“沙戈荒”大基地等能源重大项目。
在机制层面,2026年1月印发的《关于完善发电侧容量电价机制的通知》,首次将电网侧独立新型储能纳入容量电价体系,推动独立储能形成“容量保底+市场增益”盈利模型。2026年8月1日起施行的《可再生能源消费最低比重目标和可再生能源电力消纳责任权重制度实施办法》则为绿色氢氨醇创造了制度化的市场出口。中信证券分析认为,该制度安排解决了此前一直困扰行业的“销售渠道”问题,下游高耗能企业为完成考核,将对绿色氢氨醇产生刚性需求。
在上述制度保障基础上,国家发展改革委推介的具体项目也为民企参与提供了实实在在的载体。以黑龙江七台河江河融合绿色智造产业园区零碳园区绿色氢氨醇产业园项目为例,该项目建成后将成为东北地区首个规模化“绿氢—绿氨—绿色甲醇”耦合示范工程。中煤黑龙江煤炭化工(集团)有限公司作为产业链链长,负责零碳能源系统和消纳产业的投资、建设与运营,民营企业有望通过参股该项目与央企链长形成协同效应。